Domain geschenke-für-mitarbeiter.de kaufen?
Wir ziehen mit dem Projekt
geschenke-für-mitarbeiter.de um.
Sind Sie am Kauf der Domain
geschenke-für-mitarbeiter.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain geschenke-für-mitarbeiter.de kaufen?
Welches Konto für Geschenke an Mitarbeiter?
Welches Konto für Geschenke an Mitarbeiter verwendet werden soll, hängt von der Art der Geschenke und den steuerlichen Vorschriften ab. In der Regel werden Geschenke an Mitarbeiter als Betriebsausgaben verbucht und auf einem separaten Konto wie z.B. "Geschenke an Mitarbeiter" oder "Betriebsausgaben" erfasst. Es ist wichtig, die steuerlichen Regelungen zu beachten und sicherzustellen, dass die Geschenke den steuerlichen Vorschriften entsprechen. Es empfiehlt sich, mit einem Steuerberater oder Buchhalter zu sprechen, um sicherzugehen, dass die Buchführung korrekt ist. **
Wie können Unternehmen ihre Mitarbeiter mit attraktiven Prämien und Incentives motivieren?
Unternehmen können ihre Mitarbeiter motivieren, indem sie attraktive Prämien wie Bonuszahlungen, Geschenkgutscheine oder Reisen anbieten. Zudem können sie Incentives wie Mitarbeiter des Monats, Teamwettbewerbe oder Weiterbildungsangebote schaffen. Eine transparente Kommunikation über Ziele, Belohnungen und Anerkennung ist ebenfalls wichtig, um die Motivation der Mitarbeiter zu steigern. **
Ähnliche Suchbegriffe für Rechtsprechung
Top-Angebote
Produkte zum Begriff Rechtsprechung:
-
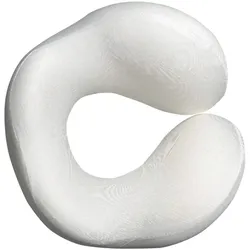
Geschenke zur Freundschaftswerbung - NackenkissenDiese Produktseite ist nur für das Empfehlungsprogramm bestimmt - bitte nehmen Sie hier keine direkten Bestellungen vor.1. Portal für die Teilnahme: https://www.ecoflow.com/de/referral2. Voraussetzungen für ein Geschenk: 3 neue Freunde für das EcoCredits Programm werben.3. Einlösen der Geschenke: Nach Abschluss der Kampagne erhalten die berechtigten Nutzer eine E-Mail, in der sie ihr Geschenk auswählen können. Während der Kampagne kann nur ein Geschenk pro Nutzer eingelöst werden.4. Limitierte Menge: Lösen Sie die Geschenke schnell ein; die Aktion endet, sobald alle Geschenke vergriffen sind.5. Qualitätsprobleme: Bei Qualitätsproblemen wenden Sie sich bitte an support.eu@ecoflow.com, um Ersatz zu erhalten.6. Weitere Preise: Zusätzlich zu den Geschenken werden weitere Preise auf die Konten der Empfehlungsgeber und -empfänger gesendet. Bitte überprüfen Sie Ihr Konto. Die spezifischen Regeln der Aktivität finden Sie unter https://www.ecoflow.com/de/referral.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
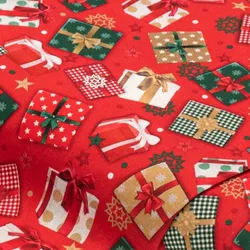
Baumwollstoff Geschenke "Sina", rot-colorExklusiv von buttinette: Baumwollstoff Geschenke, Farbe: rot-color, aus der Quiltserie Sina, aus besonders feiner, weicher und hochveredelter Baumwolle (Renforcé), Motivgröße quadratisches Geschenk: 3 x 3 cm, Breite: 150 cm, Gewicht: ca. 130 g/m2. Material: 100 % Baumwolle.Baumwollstoff aus feiner, weicher und hochveredelter Baumwolleexklusiv von buttinettemit weihnachtlichen Geschenk-Motiven in brillantem Digitaldruckfür Nähprojekte wie Accessoires, Homedeko uvm.für Quilt- und Patchworkarbeiten9,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Baumwollstoff Geschenke "Sina", grün-colorExklusiv von buttinette: Baumwollstoff Geschenke, Farbe: grün-color, aus der Quiltserie Sina, aus besonders feiner, weicher und hochveredelter Baumwolle (Renforcé), Motivgröße quadratisches Geschenk: 3 x 3 cm, Breite: 150 cm, Gewicht: ca. 130 g/m2. Material: 100 % Baumwolle.Baumwollstoff aus feiner, weicher und hochveredelter Baumwolleexklusiv von buttinettemit weihnachtlichen Geschenk-Motiven in brillantem Digitaldruckfür Nähprojekte wie Accessoires, Homedeko uvm.für Quilt- und Patchworkarbeiten9,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter


-
Was sind einige kleine Geschenke für Mitarbeiter?
Einige kleine Geschenke für Mitarbeiter könnten personalisierte Notizbücher oder Stifte, eine Tasse mit ihrem Namen oder einem motivierenden Spruch, eine kleine Pflanze für den Schreibtisch oder eine Schachtel mit leckeren Snacks sein. Es ist wichtig, dass die Geschenke den individuellen Vorlieben und Bedürfnissen der Mitarbeiter entsprechen. **
-
Wie können Unternehmen ihre Mitarbeiter motivieren und binden, indem sie attraktive Prämien und Anreize anbieten, die über finanzielle Belohnungen hinausgehen?
Unternehmen können ihre Mitarbeiter motivieren und binden, indem sie flexible Arbeitszeiten und die Möglichkeit zur Arbeit von zu Hause aus anbieten. Zudem können sie Weiterbildungsmöglichkeiten, Karriereentwicklung und Mentoring-Programme fördern, um die persönliche und berufliche Entwicklung der Mitarbeiter zu unterstützen. Auch die Anerkennung und Wertschätzung der Leistungen der Mitarbeiter durch regelmäßiges Feedback und Lob kann die Motivation und Bindung erhöhen. Darüber hinaus können Unternehmen auch soziale Aktivitäten und Team-Building-Events organisieren, um ein positives Arbeitsumfeld und eine starke Teamkultur zu fördern. **
-
Wie können Unternehmen ihre Mitarbeiter mit attraktiven Prämien und Incentives motivieren und belohnen?
Unternehmen können ihre Mitarbeiter motivieren und belohnen, indem sie individuelle Prämien und Incentives anbieten, die auf die Bedürfnisse und Interessen der Mitarbeiter zugeschnitten sind. Dazu gehören beispielsweise Bonuszahlungen, zusätzliche Urlaubstage, Weiterbildungsmöglichkeiten oder flexible Arbeitszeiten. Wichtig ist es, regelmäßiges Feedback zu geben und die Leistungen der Mitarbeiter öffentlich anzuerkennen. **
-
Was sind geeignete Geschenke für Mitarbeiter zum Firmenjubiläum?
Geeignete Geschenke für Mitarbeiter zum Firmenjubiläum könnten personalisierte Geschenke wie Gravuren oder Urkunden sein, die ihre langjährige Treue und Leistung anerkennen. Alternativ könnten auch Erlebnisgeschenke wie ein gemeinsamer Ausflug oder ein Gutschein für ein besonderes Restaurant in Betracht gezogen werden. Wichtig ist, dass das Geschenk die Wertschätzung des Unternehmens für die Mitarbeiter zum Ausdruck bringt. **


Wie werden Geschenke an Mitarbeiter verbucht?
Wie werden Geschenke an Mitarbeiter verbucht? Geschenke an Mitarbeiter werden in der Regel als Betriebsausgaben verbucht und sind steuerlich absetzbar, solange sie einen bestimmten Wert nicht überschreiten. Die Höhe des Wertes, ab dem Geschenke als steuerpflichtiger Arbeitslohn gelten, variiert je nach Land und Gesetzgebung. Es ist wichtig, Geschenke an Mitarbeiter ordnungsgemäß zu dokumentieren und im Rahmen der betrieblichen Aufwendungen zu verbuchen, um mögliche steuerliche Konsequenzen zu vermeiden. Unternehmen sollten sich daher über die steuerlichen Richtlinien und Grenzwerte für Geschenke an Mitarbeiter informieren, um ihre Buchhaltung korrekt zu führen. **
Kann man Geschenke an Mitarbeiter absetzen?
Kann man Geschenke an Mitarbeiter absetzen? Ja, unter bestimmten Bedingungen können Geschenke an Mitarbeiter als Betriebsausgaben steuerlich absetzbar sein. Die Geschenke dürfen jedoch nicht mehr als 35 Euro pro Jahr und Mitarbeiter betragen, um als Betriebsausgaben geltend gemacht werden zu können. Zudem müssen die Geschenke einen Werbeeffekt haben und mit dem Geschäftsbetrieb in Verbindung stehen. Es ist wichtig, alle Geschenke an Mitarbeiter ordnungsgemäß zu dokumentieren und die steuerlichen Vorschriften zu beachten, um Probleme mit dem Finanzamt zu vermeiden. Es empfiehlt sich daher, sich im Zweifelsfall von einem Steuerberater beraten zu lassen. **
Top-Angebote
Produkte zum Begriff Rechtsprechung:
-
Geschenke zur Freundschaftswerbung - NackenkissenDiese Produktseite ist nur für das Empfehlungsprogramm bestimmt - bitte nehmen Sie hier keine direkten Bestellungen vor.1. Portal für die Teilnahme: https://www.ecoflow.com/de/referral2. Voraussetzungen für ein Geschenk: 3 neue Freunde für das EcoCredits Programm werben.3. Einlösen der Geschenke: Nach Abschluss der Kampagne erhalten die berechtigten Nutzer eine E-Mail, in der sie ihr Geschenk auswählen können. Während der Kampagne kann nur ein Geschenk pro Nutzer eingelöst werden.4. Limitierte Menge: Lösen Sie die Geschenke schnell ein; die Aktion endet, sobald alle Geschenke vergriffen sind.5. Qualitätsprobleme: Bei Qualitätsproblemen wenden Sie sich bitte an support.eu@ecoflow.com, um Ersatz zu erhalten.6. Weitere Preise: Zusätzlich zu den Geschenken werden weitere Preise auf die Konten der Empfehlungsgeber und -empfänger gesendet. Bitte überprüfen Sie Ihr Konto. Die spezifischen Regeln der Aktivität finden Sie unter https://www.ecoflow.com/de/referral.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welches Konto für Geschenke an Mitarbeiter?
Welches Konto für Geschenke an Mitarbeiter verwendet werden soll, hängt von der Art der Geschenke und den steuerlichen Vorschriften ab. In der Regel werden Geschenke an Mitarbeiter als Betriebsausgaben verbucht und auf einem separaten Konto wie z.B. "Geschenke an Mitarbeiter" oder "Betriebsausgaben" erfasst. Es ist wichtig, die steuerlichen Regelungen zu beachten und sicherzustellen, dass die Geschenke den steuerlichen Vorschriften entsprechen. Es empfiehlt sich, mit einem Steuerberater oder Buchhalter zu sprechen, um sicherzugehen, dass die Buchführung korrekt ist. **
-
Wie können Unternehmen ihre Mitarbeiter mit attraktiven Prämien und Incentives motivieren?
Unternehmen können ihre Mitarbeiter motivieren, indem sie attraktive Prämien wie Bonuszahlungen, Geschenkgutscheine oder Reisen anbieten. Zudem können sie Incentives wie Mitarbeiter des Monats, Teamwettbewerbe oder Weiterbildungsangebote schaffen. Eine transparente Kommunikation über Ziele, Belohnungen und Anerkennung ist ebenfalls wichtig, um die Motivation der Mitarbeiter zu steigern. **
-
Was sind einige kleine Geschenke für Mitarbeiter?
Einige kleine Geschenke für Mitarbeiter könnten personalisierte Notizbücher oder Stifte, eine Tasse mit ihrem Namen oder einem motivierenden Spruch, eine kleine Pflanze für den Schreibtisch oder eine Schachtel mit leckeren Snacks sein. Es ist wichtig, dass die Geschenke den individuellen Vorlieben und Bedürfnissen der Mitarbeiter entsprechen. **
-
Wie können Unternehmen ihre Mitarbeiter motivieren und binden, indem sie attraktive Prämien und Anreize anbieten, die über finanzielle Belohnungen hinausgehen?
Unternehmen können ihre Mitarbeiter motivieren und binden, indem sie flexible Arbeitszeiten und die Möglichkeit zur Arbeit von zu Hause aus anbieten. Zudem können sie Weiterbildungsmöglichkeiten, Karriereentwicklung und Mentoring-Programme fördern, um die persönliche und berufliche Entwicklung der Mitarbeiter zu unterstützen. Auch die Anerkennung und Wertschätzung der Leistungen der Mitarbeiter durch regelmäßiges Feedback und Lob kann die Motivation und Bindung erhöhen. Darüber hinaus können Unternehmen auch soziale Aktivitäten und Team-Building-Events organisieren, um ein positives Arbeitsumfeld und eine starke Teamkultur zu fördern. **
Ähnliche Suchbegriffe für Rechtsprechung
-
Baumwollstoff Geschenke "Sina", rot-colorExklusiv von buttinette: Baumwollstoff Geschenke, Farbe: rot-color, aus der Quiltserie Sina, aus besonders feiner, weicher und hochveredelter Baumwolle (Renforcé), Motivgröße quadratisches Geschenk: 3 x 3 cm, Breite: 150 cm, Gewicht: ca. 130 g/m2. Material: 100 % Baumwolle.Baumwollstoff aus feiner, weicher und hochveredelter Baumwolleexklusiv von buttinettemit weihnachtlichen Geschenk-Motiven in brillantem Digitaldruckfür Nähprojekte wie Accessoires, Homedeko uvm.für Quilt- und Patchworkarbeiten9,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Baumwollstoff Geschenke "Sina", grün-colorExklusiv von buttinette: Baumwollstoff Geschenke, Farbe: grün-color, aus der Quiltserie Sina, aus besonders feiner, weicher und hochveredelter Baumwolle (Renforcé), Motivgröße quadratisches Geschenk: 3 x 3 cm, Breite: 150 cm, Gewicht: ca. 130 g/m2. Material: 100 % Baumwolle.Baumwollstoff aus feiner, weicher und hochveredelter Baumwolleexklusiv von buttinettemit weihnachtlichen Geschenk-Motiven in brillantem Digitaldruckfür Nähprojekte wie Accessoires, Homedeko uvm.für Quilt- und Patchworkarbeiten9,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Rechtsprechung in Wissenschaft, Praxis und LehreRechtsprechung in Wissenschaft, Praxis und Lehre , Die Festschrift ehrt das Werk von Prof. Dr. Dr. h.c. Barbara Dauner-Lieb, Präsidentin des Verfassungsgerichtshof NRW und Lehrstuhlinhaberin an der Universität zu Köln, in Wissenschaft, Rechtsprechung und in der juristischen Ausbildung. Unter dem Oberthema der Rechtsprechung spiegelt die Vielfalt der Beiträge verschiedenen Tätigkeitsfelder und Interessen der Jubilarin wider. Das Werk vereint Beiträge vom Verfassungs- über das Europa- und Völkerrecht bis zum allgemeinen Zivil- und Gesellschaftsrecht. Auch Beiträge zum Verfahrensrecht, der juristischen Ausbildung, Rechtsgeschichte sowie zum Familien- und Erbrecht finden sich. Mit Beiträgen von Dipl.-Vw. Prof. Dr. Arnd Arnold | Prof. Dr. Martin Avenarius | Prof. em. Dr. Margareta Baddeley | Prof. Dr. Klaus Peter Berger, LL.M. (Virginia) | RA Prof. Dr. Mark Binz | RA Vanessa Binz | RA Prof. Dr. Lars Böttcher | RA Prof. Dr. Christian Bochmann, LL.M. (Cambridge) | RAin Prof. Dr. Christine Budzikiewicz | Prof. Dr. Dr. h.c. Christian von Coelln, (TSU Tiflis) | VizePräsEuGH Prof. Dr. Dr. hc. Thomas von Danwitz | Dr. Friedrich Dauner | AkadOR PD Dr. Christian Deckenbrock | Prof. Dr. Nina Dethloff, LL.M. (Georgtown) | RA Dr. Johannes Dilling, LL.M. | Prof. Dr. Anatol Dutta, M.Jur. (Oxford) | LMRin Dr. Corinna Dylla-Krebs | Prof. em. Dr. Jens Ekkenga | Prof. Dr. Dr. h.c., Dr. h.c. Wolfgang Ernst, LL.M. (Yale) | Prof. Dr. Florian Faust, LL.M. (Univ. of Michigan) | Prof. Dr. Johannes W. Flume | RA Prof. Dr. Heiko Fuchs | RA Prof. Dr. Ludger Giesberts, LL.M (LSE) | DirAG Dr. Dirk Gilberg | Prof. Dr. Dr. h.c. Ulla Gläßer, LL.M. (Berkeley) | Dr. Mag.Christoph Gnant | VRinOLG a.D. Prof. Dr. Isabell Götz | Prof. Dr. Barbara Grunewald, LL.M. (Cambridge) | Prof. Dr. Bernd Grzeszick | RiOLG Prof. Dr. Beate Gsell | Prof. Dr. Mathias Habersack | Prof. Dr. Hans-Peter Haferkamp | Dr. Dr. Hanjo Hamann, JSM (Stanford) | Prof. Dr. Hans Hanau | RA Dr. Thomas Heidel | Prof. Dr. Joachim Hennrichs | Prof. Dr. Martin Henssler | Marc-A. Nicolas Hermann, M.M. | PräsVG u VizePräsVGH Prof. Dr. Andreas Heusch | Prof. Dr. Johanna Hey | Prof. Dr. Christian Hillgruber | Prof. Dr. Clemens Höpfner | Theresa Hößl | RiOLG a.D. Prof. Dr. Dr. h.c. mult. Peter Hommelhoff | RA Prof. Dr. Christian Huber | Prof. Dr. Matthias Jacobs | RA Dr. Tim Johannsen-Roth | Prof. Dr. Dr. hc. Susanne Kalss, LL.M. (Florenz) | Prof. Dr. Christian Katzenmeier | Prof. Dr. Ann-Marie Kaulbach | Prof. Dr. Simon Kempny, LL.M. (UWE Bristol) | Prof. Dr. Eva-Maria Kieninger | Prof. Dr. Torsten Körber, LL.M. (Berkeley) | Prof. Dr. Jens Koch | Prof. Dr. Dr. hc. Dr. hc. Claus Kreß, LL.M. (Cambridge) | Prof. Dr. Charlotte Kreuter-Kirchhof | Peter Kuschmierz, M.M. | RA Prof. Dr. Werner Langen | RA Prof. Dr. Dieter Leuering | RiBGH a.D. Prof. Stefan Leupertz | Min Dr. Benjamin Limbach | RA Dr. Klaus von der Linden | Prof. Dr. Thomas Lobinger | RA Dr. Christoph Lüttenberg | Prof. Dr. Dr. h.c. Heinz-Peter Mansel | MinDirig Peter Marchlewski | Prof. Dr. Tim Maxian Rusche, M.P.A. (Harvard), LL.M. | Prof. Dr. Sonja Meier, LL.M. (London) | Prof. Dr. h.c. Thomas M.J. Möllers | Prof. Dr. Florian Möslein, LL.M.(London) | Prof. Dr. Peter O. Mülbert | RiBGH Dr. Claudio Nedden-Boeger | Prof. Dr. Julia Nicolussi | VRiOLG Dr. André Niesler | Prof. Dr. Ulrich Noack | VizePräsEGMR a.D. Prof. Dr. Dr. hc. Dr. hc. Angelika Nußberger, M.A. | RA Prof. Dr. Markus Ogorek, LL.M. (Berkeley) | RA PD Dr. Martin Oppitz | Prof. Dr. Jan F. Orth, LL.M. (University of Texas) | Prof. Dr. Karl-Nikolaus Peifer | Prof. Dr. Dr. hc. Thomas Pfeiffer | RA Prof. Dr. Moritz Pöschke, LL.M. (Harvard) | Prof. Dr. Dörte Poelzig, M.Jur. (Oxford) | Prof. Dr. Petra Pohlmann | Prof. Dr. Dr. h.c. mult. Hanns Prütting | Dr. Matthias Reidt, LL.M. (Columbia) | PräsOLG a.D. u VizePräsVGH a.D. Johannes Riedel, LL.M. (London) | Prof. Dr. Anne Röthel | Prof. Dr. Christian Rolfs | RA Dr. Daniel Rubner | Prof. Dr. Christoph Safferling, LL.M. (LSE) | Prof. Dr. Adam Sagan, MJur (Oxford) | Prof. Dr. Anne Sanders, MJur (Oxford) | PräsOLG Dr. Bernd Scheiff | Prof Dr. Henrike von Scheliha | Prof. em. Dr. Dr. hc. mult. Karsten Schmidt | Anna Schneeberg | RA Klaus Schnitzler | Camilla Seemann | RA Prof. Dr. Stefan Siepelt | Prof. Dr. Stefan Simon | Prof. Dr. Christoph Thole | Prof. Dr. Rita Trigo Trindade | RA Prof. Dr. Jochen Vetter | Prof. Dr. Gerhard Wagner, LL.M. (Chicago) | RA Daniela Weber-Rey, LL.M. (Columbia) | Prof. Dr. Marc-Philippe Weller | Prof. Dr. Dr. hc. Christiane Wendehorst, LL.M. (Cantab.) | Dr. Helga Wessel | Prof. Dr. Joachim Wieland, LL.M. (Cambridge) | Prof. Dr. Dan Wielsch, LL.M. (Berkeley) | RA Prof. Dr. Hans-Ulrich Wilsing | RA Andreas Zöllner , Nebelscheinwerfer > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 202504, Redaktion: Kalss, Susanne~Scheiff, Bernd~Sanders, Anne~Arnold, Arnd~Flume, Johannes W.~Kaulbach, Ann-Marie, Auflage: 25001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 1501, Keyword: Erbrecht; Europarecht; Familienrecht; Gerichtsorganisation; Gesellschaftsrecht; Rechtsprechung; Verfahrensrecht; Verfassungsrecht; Zivilrecht; case law; company law; constitutional law; family law; judiciary; law of succession; private law; procedural law, Fachschema: Justiz / Rechtsprechung~Rechtsprechung~Recht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: HC/Recht/Allgemeines, Lexika, Geschichte, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 1541 Blätter, Länge: 227, Breite: 153, Höhe: 65, Gewicht: 1654, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Niepmann, Birgit: Die Rechtsprechung zur Höhe des UnterhaltsDie Rechtsprechung zur Höhe des Unterhalts , Zum Werk Dieser erfolgreiche Band der NJW Praxis gibt dem Praktiker einen aktuellen und zuverlässigen Überblick über die Rechtsprechung der Familiengerichte zur Unterhaltshöhe. Basierend auf der aktuellen Gesetzeslage sowie den unterhaltsrechtlichen Leitlinien der Familiensenate der OLG stellt das Werk alle unterhaltsrelevanten Gesichtspunkte systematisch dar. Inhalt Anwendung von Tabellen und Leitlinien/Grundsätzen Anwendung von Quoten und Schlüsseln Sonstige Fragen zur Berechnungsmethode Die Bedürftigkeit des Berechtigten Die Leistungsfähigkeit des Verpflichteten, insbesondere die zeitliche Begrenzung, Minderung und Ausschluss des Unterhaltsanspruchs Familienrechtliche Ausgleichsansprüche Vorteile auf einen Blick mit allen wichtigen aktuellen Entscheidungen des BVerfG und des BGH zum Unterhaltsrecht mit der aktuellen Düsseldorfer Tabelle praxiserfahrenes Autorenteam Zur Neuauflage Die Neuauflage ist auf dem Stand der aktuellen Düsseldorfer Tabelle (Stand 1.1.2023). Darüber hinaus wird das Werk insgesamt auf den aktuellen Stand gebracht. Zielgruppe Für Richterschaft, Rechtsanwaltschaft und Fachanwaltschaft für Familienrecht, Notariate sowie Behörden. , Reflektoren > Beleuchtung , Auflage: 15., völlig überarbeitete Auflage, Erscheinungsjahr: 20230619, Produktform: Kartoniert, Titel der Reihe: Neue Juristische Wochenschrift (NJW) - Praxis#22#, Autoren: Niepmann, Birgit~Kerscher, Wolfram, Auflage: 23015, Auflage/Ausgabe: 15., völlig überarbeitete Auflage, Seitenzahl/Blattzahl: 530, Keyword: Familienrecht; Trennung; Scheidung; Düsseldorfer Tabelle; Unterhalt, Fachschema: Justiz / Rechtsprechung~Rechtsprechung~Geschieden~Scheidung - Ehescheidung~Unterhalt - Unterhaltsrecht~Privatrecht~Zivilgesetz~Zivilrecht, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVI, Seitenanzahl: 530, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: Verlag C.H. Beck oHG, Länge: 241, Breite: 163, Höhe: 32, Gewicht: 898, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2721122, Vorgänger EAN: 9783406729058 9783406684982 9783406642586 9783406599149 9783406559969, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 35574065,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie können Unternehmen ihre Mitarbeiter mit attraktiven Prämien und Incentives motivieren und belohnen?
Unternehmen können ihre Mitarbeiter motivieren und belohnen, indem sie individuelle Prämien und Incentives anbieten, die auf die Bedürfnisse und Interessen der Mitarbeiter zugeschnitten sind. Dazu gehören beispielsweise Bonuszahlungen, zusätzliche Urlaubstage, Weiterbildungsmöglichkeiten oder flexible Arbeitszeiten. Wichtig ist es, regelmäßiges Feedback zu geben und die Leistungen der Mitarbeiter öffentlich anzuerkennen. **
-
Was sind geeignete Geschenke für Mitarbeiter zum Firmenjubiläum?
Geeignete Geschenke für Mitarbeiter zum Firmenjubiläum könnten personalisierte Geschenke wie Gravuren oder Urkunden sein, die ihre langjährige Treue und Leistung anerkennen. Alternativ könnten auch Erlebnisgeschenke wie ein gemeinsamer Ausflug oder ein Gutschein für ein besonderes Restaurant in Betracht gezogen werden. Wichtig ist, dass das Geschenk die Wertschätzung des Unternehmens für die Mitarbeiter zum Ausdruck bringt. **
-
Wie werden Geschenke an Mitarbeiter verbucht?
Wie werden Geschenke an Mitarbeiter verbucht? Geschenke an Mitarbeiter werden in der Regel als Betriebsausgaben verbucht und sind steuerlich absetzbar, solange sie einen bestimmten Wert nicht überschreiten. Die Höhe des Wertes, ab dem Geschenke als steuerpflichtiger Arbeitslohn gelten, variiert je nach Land und Gesetzgebung. Es ist wichtig, Geschenke an Mitarbeiter ordnungsgemäß zu dokumentieren und im Rahmen der betrieblichen Aufwendungen zu verbuchen, um mögliche steuerliche Konsequenzen zu vermeiden. Unternehmen sollten sich daher über die steuerlichen Richtlinien und Grenzwerte für Geschenke an Mitarbeiter informieren, um ihre Buchhaltung korrekt zu führen. **
-
Kann man Geschenke an Mitarbeiter absetzen?
Kann man Geschenke an Mitarbeiter absetzen? Ja, unter bestimmten Bedingungen können Geschenke an Mitarbeiter als Betriebsausgaben steuerlich absetzbar sein. Die Geschenke dürfen jedoch nicht mehr als 35 Euro pro Jahr und Mitarbeiter betragen, um als Betriebsausgaben geltend gemacht werden zu können. Zudem müssen die Geschenke einen Werbeeffekt haben und mit dem Geschäftsbetrieb in Verbindung stehen. Es ist wichtig, alle Geschenke an Mitarbeiter ordnungsgemäß zu dokumentieren und die steuerlichen Vorschriften zu beachten, um Probleme mit dem Finanzamt zu vermeiden. Es empfiehlt sich daher, sich im Zweifelsfall von einem Steuerberater beraten zu lassen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.